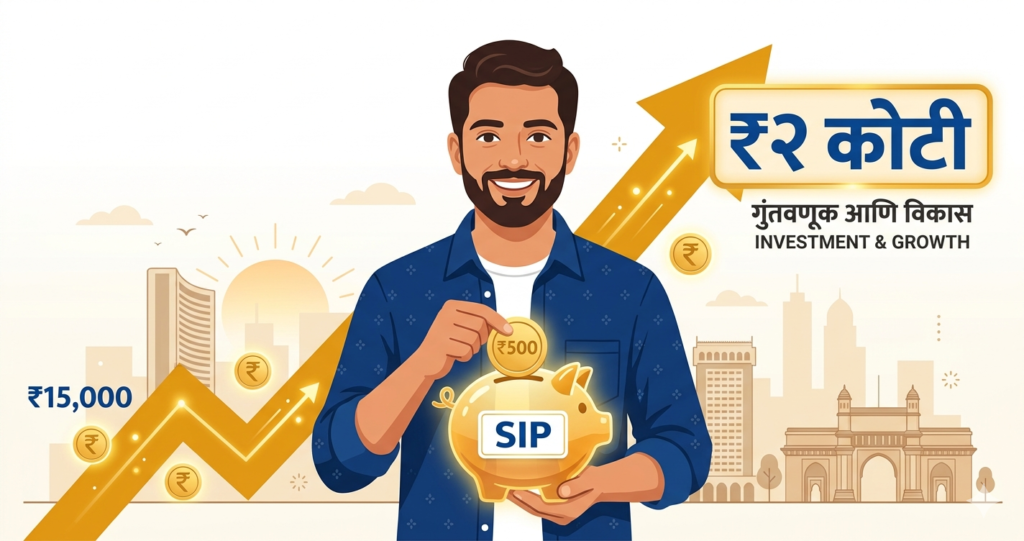
फक्त ₹15,000 SIP करा आणि ₹2 कोटी कमवा – हे खरं आहे का? पूर्ण गणित पाहा!”
₹15,000 दरमहा SIP करून ₹2 कोटींचा फंड कसा तयार कराल?
सामान्य माणसाचे असामान्य स्वप्न – Compounding च्या ताकदीने!
प्रस्तावना: एका सामान्य माणसाची गोष्ट
समजा राहुल, एक 30 वर्षीय Software Engineer, दरमहा ₹60,000 कमावतो. घरभाडे, किराणा, EMI सगळे वजा केल्यावर हातात उरतात फक्त ₹15,000 – आणि त्याला वाटतं, “इतक्या थोड्या पैशात कसली आली गुंतवणूक?” पण राहुलला माहीत नाही की हेच ₹15,000 जर तो दरमहा SIP मध्ये टाकत राहिला, तर 25-27 वर्षांनंतर त्याच्या हाती असू शकतात ₹2 कोटींपेक्षा जास्त!
हे स्वप्न नाही – हे गणित आहे. Compounding चे, Discipline चे, आणि वेळ चे. या लेखात आपण पाहणार आहोत की ₹15,000 दरमहा SIP ने ₹2 कोटींचे लक्ष्य कसे गाठता येते – step by step, numbers सकट.
हा लेख PaisaChiKala.com वर प्रकाशित आहे. गुंतवणुकीशी संबंधित अधिक माहितीसाठी आमच्या SIP बद्दल संपूर्ण माहिती हा लेख वाचा. Mutual Fund मध्ये गुंतवणूक बाजाराच्या जोखमीच्या अधीन असते. गुंतवणूक करण्यापूर्वी SEBI-नोंदणीकृत advisor चा सल्ला घ्या.
SIP म्हणजे काय? (Beginner साठी सोपे स्पष्टीकरण)
SIP – Systematic Investment Plan म्हणजे दरमहा एक ठराविक रक्कम Mutual Fund मध्ये आपोआप गुंतवण्याची पद्धत. आपण बँक खात्यातून Auto-Debit लावतो, आणि दरमहा ठरलेल्या तारखेला पैसे Fund मध्ये जातात.
सोप्या भाषेत: “SIP म्हणजे दरमहा थोडे थोडे पैसे वाचवत मोठी संपत्ती बनवणे.”
SIP चे 3 मोठे फायदे
- Rupee Cost Averaging: बाजार खाली असताना जास्त units मिळतात, वर असताना कमी. त्यामुळे average किंमत कमी होते आणि फायदा जास्त.
- Compounding (चक्रवाढ व्याज): तुमच्या नफ्यावर पुन्हा नफा मिळतो. हे जादू नाही – हे गणित आहे!
- Discipline: आपोआप गुंतवणूक होते, त्यामुळे “उद्या करेन” असा विचार येत नाही.
SIP ची सुरुवात फक्त ₹500 पासून करता येते. पण ₹2 कोटींच्या लक्ष्यासाठी दरमहा ₹15,000 ची SIP सर्वात योग्य आहे. Mutual Fund मार्गदर्शन साठी आमचा हा लेख नक्की वाचा.
Compounding ची अद्भुत ताकद – Einstein ने याला “जगातील 8वे आश्चर्य” म्हटले!
Compounding म्हणजे तुमच्या नफ्यावर पुन्हा नफा. एक सोपे उदाहरण पाहूया:
| वर्ष | सुरुवातीचे पैसे | 12% नफा | एकूण रक्कम |
|---|---|---|---|
| 1 | ₹1,00,000 | ₹12,000 | ₹1,12,000 |
| 5 | ₹1,76,234 | ₹21,148 | ₹1,76,234 |
| 10 | ₹3,10,585 | ₹37,270 | ₹3,10,585 |
| 20 | ₹9,64,629 | ₹1,15,755 | ₹9,64,629 |
| 25 | ₹17,00,006 | ₹2,04,001 | ₹17,00,006 |
लक्षात आलं का? 25 वर्षांनंतर ₹1 लाखाचे तब्बल ₹17 लाख होतात! आणि SIP मध्ये आपण दरमहा गुंतवत राहतो, त्यामुळे हा Compounding Effect अनेकपटींनी जास्त असतो.
₹15,000 दरमहा SIP → ₹2 कोटी: किती वर्षे लागतात?
आता सर्वात महत्त्वाचा प्रश्न – ₹15,000 महिना SIP करत राहिलो तर ₹2 कोटी कधी होतात? हे तीन वेगवेगळ्या परताव्याच्या दरांवर (10%, 12%, 15%) पाहूया.
- मासिक SIP: ₹15,000
- परतावा: 10%, 12%, किंवा 15% (वार्षिक)
- गुंतवणूक: Long-term (कोणताही मध्येच break नाही)
- Mutual Fund: Equity-oriented (Index / Flexi Cap)
नोंद: हे estimates आहेत. भविष्यातील परतावा नक्की सांगता येत नाही.
| परतावा (% प्रतिवर्ष) | लागणारी वर्षे | एकूण गुंतवणूक | Corpus (अंदाजे) | नफा |
|---|---|---|---|---|
| 10% | ~30 वर्षे | ₹54,00,000 | ₹2,03,91,424 | ₹1,49,91,424 |
| 12% | ~26 वर्षे | ₹46,80,000 | ₹2,03,22,179 | ₹1,56,42,179 |
| 15% | ~22 वर्षे | ₹39,60,000 | ₹2,05,78,634 | ₹1,66,18,634 |
निष्कर्ष: 12% वार्षिक परताव्यावर फक्त 26 वर्षांत ₹2 कोटी होतात! आणि तुमची एकूण गुंतवणूक असते फक्त ₹46.8 लाख – बाकीचे ₹1.56 कोटी हे Compounding चा जादूई परिणाम!
दरवर्षी किती Corpus असेल? (12% परताव्यावर)
| वर्ष | एकूण गुंतवणूक | Corpus (अंदाजे) |
|---|---|---|
| 5 | ₹9,00,000 | ₹12,32,474 |
| 10 | ₹18,00,000 | ₹34,90,061 |
| 15 | ₹27,00,000 | ₹75,12,573 |
| 20 | ₹36,00,000 | ₹1,49,78,280 |
| 25 | ₹45,00,000 | ₹2,83,11,914 |
| 26 | ₹46,80,000 | ₹2,03,22,179 |
10% vs 12% vs 15% – छोट्या फरकाचा मोठा परिणाम
बऱ्याच जणांना वाटतं की 10% आणि 12% मध्ये फक्त 2% फरक आहे – काय होणार त्याने? पण खालील table पाहिल्यावर समजेल की हा “छोटा” फरक खूप मोठा असतो!
| परतावा | 20 वर्षांनंतर Corpus | एकूण गुंतवणूक | नफा |
|---|---|---|---|
| 10% | ₹1,13,97,584 | ₹36,00,000 | ₹77,97,584 |
| 12% | ₹1,49,78,280 | ₹36,00,000 | ₹1,13,78,280 |
| 15% | ₹2,27,92,862 | ₹36,00,000 | ₹1,91,92,862 |
म्हणजे 10% vs 15% मध्ये ₹1.13 कोटींचा फरक! त्यामुळे योग्य Fund निवडणे किती महत्त्वाचे आहे हे समजते. गुंतवणूक योजना तयार करण्यासाठी आमचा हा लेख वाचा.
15% परतावा हा Historical Average असतो, तो प्रत्येक वर्षी मिळेलच असे नाही. Planning साठी 10-12% Conservative Rate वापरणे शहाणपणाचे आहे.
योग्य Mutual Fund कसे निवडाल?
SIP कुठल्याही Fund मध्ये करता येते, पण ₹2 कोटींच्या लक्ष्यासाठी Equity Mutual Funds सर्वात योग्य आहेत. तीन प्रमुख पर्याय:
1. Index Funds (Beginner साठी उत्तम)
- Nifty 50 किंवा Sensex ला follow करतात
- खर्च कमी (Expense Ratio 0.1-0.2%)
- Long-term मध्ये actively managed funds ला मागे टाकतात
- उदाहरण: UTI Nifty 50 Index Fund, HDFC Index Fund
2. Flexi Cap Funds (मध्यम risk साठी)
- Large, Mid, Small Cap – सगळ्यात गुंतवणूक
- Fund Manager च्या कौशल्यावर चांगला परतावा
- उदाहरण: Parag Parikh Flexi Cap, Canara Robeco Flexi Cap
3. Large Cap Funds (Conservative साठी)
- मोठ्या कंपन्यांमध्ये गुंतवणूक
- Stability जास्त, Risk कमी
- उदाहरण: Mirae Asset Large Cap, Axis Bluechip Fund
Beginner असाल तर Index Fund + एक Flexi Cap अशी combination करा. उदा: ₹10,000 Nifty 50 Index Fund + ₹5,000 Flexi Cap Fund. Fund निवडण्यापूर्वी AMFI India वर सर्व Mutual Funds ची माहिती मोफत मिळते.
Step-by-Step Action Plan: आजपासूनच सुरुवात करा!
₹2 कोटी कशासाठी हवे आहेत? Retirement? मुलांचे शिक्षण? स्वतःचे घर? Goal स्पष्ट असेल तर discipline राहते. Financial Goal Planning बद्दल अधिक वाचा.
SIP सुरू करण्यासाठी Aadhaar, PAN card आणि Bank Account लागते. एकदा KYC केल्यावर सर्व Mutual Funds साठी valid असते. SEBI च्या अधिकृत वेबसाइटवर KYC बद्दल माहिती आहे.
Groww, Zerodha Coin, Kuvera, किंवा थेट AMC च्या App वरून SIP सुरू करा. आपोआप Auto-Debit लावा म्हणजे पैसे विसरल्यावरही गुंतवणूक होते.
दरवर्षी एकदा Fund चा Performance पाहा. जर Fund Benchmark पेक्षा सतत कमी देत असेल तर बदलण्याचा विचार करा. पण छोट्या market dip वर घाबरू नका.
Market खाली गेल्यावर SIP बंद करणे म्हणजे Sale मध्ये दुकान बंद करण्यासारखे आहे. Crash मध्ये जास्त units मिळतात – हे Rupee Cost Averaging चे फायदे आहेत!
Step-up SIP: दरवर्षी SIP वाढवा आणि Corpus उडवा!
जर दरवर्षी तुमचा पगार वाढत असेल, तर SIP पण वाढवा! याला Step-up SIP किंवा Top-up SIP म्हणतात.
| SIP प्रकार | सुरुवातीची SIP | वार्षिक वाढ | 25 वर्षांनंतर Corpus |
|---|---|---|---|
| Regular SIP | ₹15,000/महिना | 0% | ₹2,83,11,914 |
| Step-up SIP | ₹15,000/महिना | 10% दरवर्षी | ₹5,63,68,420+ |
दरवर्षी फक्त 10% SIP वाढवल्याने Corpus जवळपास दुप्पट होतो! आपल्या पगारात जसजशी वाढ होते, SIP पण वाढवत राहा.
Step-up SIP साठी SIP platform वर “Top-up” किंवा “Step-up” option असते. एकदा set केले की आपोआप दरवर्षी SIP वाढते. Step-up SIP बद्दल संपूर्ण माहिती येथे वाचा.
जोखीम (Risks) – डोळे उघडे ठेवून गुंतवणूक करा
SIP फायदेशीर आहे, पण त्यात risks पण आहेत – ते समजून घेणे गरजेचे आहे:
- Market Volatility: शेअर बाजार वर-खाली होत राहतो. 2008, 2020 सारखे crashes येतात. पण Historical data सांगतो की दीर्घकाळात बाजार नेहमी वर येतो.
- Inflation Risk: जर Fund चा परतावा Inflation पेक्षा कमी असेल तर Real Returns कमी होतात.
- Fund Manager Risk: Actively managed funds मध्ये Fund Manager च्या चुकीच्या निर्णयाचा परिणाम होऊ शकतो. Index Fund मध्ये हा धोका नाही.
- Liquidity Risk: ELSS funds मध्ये 3 वर्षांचा Lock-in असतो. Emergency साठी वेगळे पैसे ठेवा.
RBI च्या वेबसाइटवर Inflation आणि interest rate बद्दल latest माहिती मिळते.
या चुका टाळा – बऱ्याच जणांनी यामुळे नुकसान सोसले!
❌ चूक 1: Market खाली गेल्यावर SIP बंद करणे
Market Crash मध्ये जास्त units मिळतात – म्हणजे हा सर्वात चांगला वेळ असतो! SIP बंद केल्याने Compounding तुटते आणि recovery चा फायदा मिळत नाही.
❌ चूक 2: Market Timing करण्याचा प्रयत्न
“बाजार खाली येईल तेव्हा गुंतवतो” – हा विचार धोकादायक आहे. Market Timing कोणालाच consistently जमत नाही. Regular SIP हेच उत्तर आहे.
❌ चूक 3: Over Diversification
10-15 funds मध्ये गुंतवणूक म्हणजे diversification नाही – ते confusion आहे! 2-3 चांगले funds पुरेसे आहेत.
❌ चूक 4: Short-term Returns बघून पळणे
6 महिन्यांत Fund ने 5% दिले नाही म्हणून बदलणे हे मोठी चूक आहे. किमान 5 वर्षांचा track record पाहा.
❌ चूक 5: Emergency Fund न ठेवता SIP करणे
आधी 3-6 महिन्यांचा Emergency Fund तयार करा, मग SIP सुरू करा. नाहीतर Emergency मध्ये SIP मोडावी लागेल.
Taxation – Tax किती लागतो? (सोप्या भाषेत)
Equity Mutual Funds वर होणाऱ्या नफ्यावर Tax लागतो. हे समजून घेणे महत्त्वाचे आहे:
| Tax प्रकार | कधी लागतो? | Tax दर | Exemption |
|---|---|---|---|
| LTCG (Long Term Capital Gain) | 1 वर्षापेक्षा जास्त काळ ठेवल्यावर | 12.5% | ₹1.25 लाखांपर्यंत नफ्यावर Tax नाही |
| STCG (Short Term Capital Gain) | 1 वर्षापेक्षा कमी काळात Sell केल्यावर | 20% | कोणतीही Exemption नाही |
SIP मध्ये प्रत्येक हप्ता एक वेगळी गुंतवणूक मानली जाते. त्यामुळे LTCG साठी प्रत्येक SIP Unit एक वर्षापेक्षा जास्त काळ ठेवणे गरजेचे आहे. Tax नियम बदलत असतात – सध्याच्या नियमांसाठी SEBI किंवा CA चा सल्ला घ्या.
ELSS (Equity Linked Savings Scheme) मध्ये SIP केल्यास Section 80C अंतर्गत ₹1.5 लाखांपर्यंत Tax Deduction मिळते. Tax वाचवायचा असेल तर ELSS Fund विचारात घ्या.
Pro Tips – तज्ञ गुंतवणूकदार काय करतात?
- पहिल्या पगारातूनच SIP सुरू करा: वय 25 ला सुरू केलेली SIP, 35 ला सुरू केलेल्या SIP पेक्षा जवळपास दुप्पट Corpus देते.
- Market Crash मध्ये घाबरू नका – उत्साहाने SIP चालू ठेवा: 2020 च्या COVID Crash नंतर ज्यांनी SIP चालू ठेवली, त्यांनी 2 वर्षांत 100%+ Returns मिळवले.
- Nominee add करा: SIP मध्ये Nominee ठेवणे विसरू नका. हे तुमच्या कुटुंबाचे संरक्षण आहे.
- SIP Statement नियमित तपासा: वर्षातून एकदा Portfolio Review करा. NSE चे CAS Statement सर्व holdings एकाच ठिकाणी दाखवते.
- Lifestyle Inflation टाळा: पगार वाढल्यावर SIP वाढवा – खर्च नाही! हेच खरे wealth creation चे रहस्य आहे.
- Social Media Tips वर विश्वास ठेवू नका: YouTube किंवा Instagram वर “Guaranteed Returns” सांगणारे लोक SEBI registered नसतात. नेहमी verified advisor चाच सल्ला घ्या.
निष्कर्ष: ₹2 कोटी हे स्वप्न नाही – ते तुमचे भविष्य आहे!
₹15,000 दरमहा SIP ही एक सामान्य गोष्ट वाटते, पण ती वेळेसोबत असामान्य संपत्ती निर्माण करते. Compounding, Discipline आणि वेळ – या तीन गोष्टी तुमच्या बाजूने असतील तर ₹2 कोटी हे लक्ष्य नक्कीच गाठता येते.
आठवा: “झाडाची लागवड करण्यासाठी सर्वोत्तम वेळ 20 वर्षांपूर्वी होता. दुसरा सर्वोत्तम वेळ आजच आहे!”
उद्याची वाट पाहू नका. आजच तुमची पहिली SIP सुरू करा. पुढची 25-30 वर्षे Compounding तुमच्यासाठी काम करेल.
अधिक माहितीसाठी PaisaChiKala.com ला भेट द्या आणि आमच्या सर्व SIP आणि Mutual Fund लेखांचा लाभ घ्या.
वारंवार विचारले जाणारे प्रश्न (FAQ)
Prasad Govenkar is an accomplished enterprise architect with over 24 years of experience in the technology industry, specializing in telecom BSS solutions and large-scale digital transformation programs. Throughout his career, he has worked on complex systems, helping organizations design, build, and optimize technology platforms that drive business efficiency and growth.
Beyond his professional expertise, Prasad has a deep passion for personal finance, investing, and wealth creation. He is dedicated to simplifying financial concepts and making them accessible to everyday investors, especially in the Indian context.
Prasad is the voice behind finance-focused blogs such as InvestIndia.blog and PaisaChiKala.com, where he shares practical insights on:
Mutual funds and SIP investing
Tax planning and capital gains strategies
Long-term wealth creation
Financial discipline and money management
Stock market fundamentals
His approach blends analytical thinking with real-world experience, enabling readers to make informed and confident financial decisions.
Prasad strongly believes that financial literacy is the key to long-term prosperity and that consistent, disciplined investing can help anyone achieve financial independence—regardless of their starting point.
व्हॉट्सॲपवर माहिती हवी आहे?
आमचे मोफत व्हॉट्सॲप चॅनेल सबस्क्राईब करा आणि महत्वाचे लेख थेट मोबाईलवर मिळवा.